
PRIMERA ETAPA: EL TJA Y EL INCUMPLIMIENTO DE SENTENCIAS
La historia comienza con los procedimientos por incumplimiento de sentencias y laudos laborales durante la administración de Carlos Franco Ruiz como presidente municipal de Tlaquiltenango.
En 2023 el TJA llegó a solicitar al Congreso la destitución del alcalde por desacato. El presidente del Tribunal, Guillermo Arroyo Cruz, señaló que se habían agotado medios de defensa y que correspondía al Congreso ejecutar la separación del cargo.
Sin embargo, en octubre de 2023 ocurrió algo importante: el TJA informó que la solicitud de destitución había quedado sin efecto después de que el Ayuntamiento llegara a acuerdos para cubrir gradualmente los adeudos. El propio presidente del Tribunal aclaró que eso no significaba que todos los asuntos estuvieran resueltos.
Pero la historia no terminó ahí.
2024: APARECEN NUEVOS INCUMPLIMIENTOS
En 2024 encontramos nuevos procedimientos.
Y aquí están los documentos que son particularmente importantes porque ya no estamos hablando de declaraciones de periodistas o adversarios políticos.
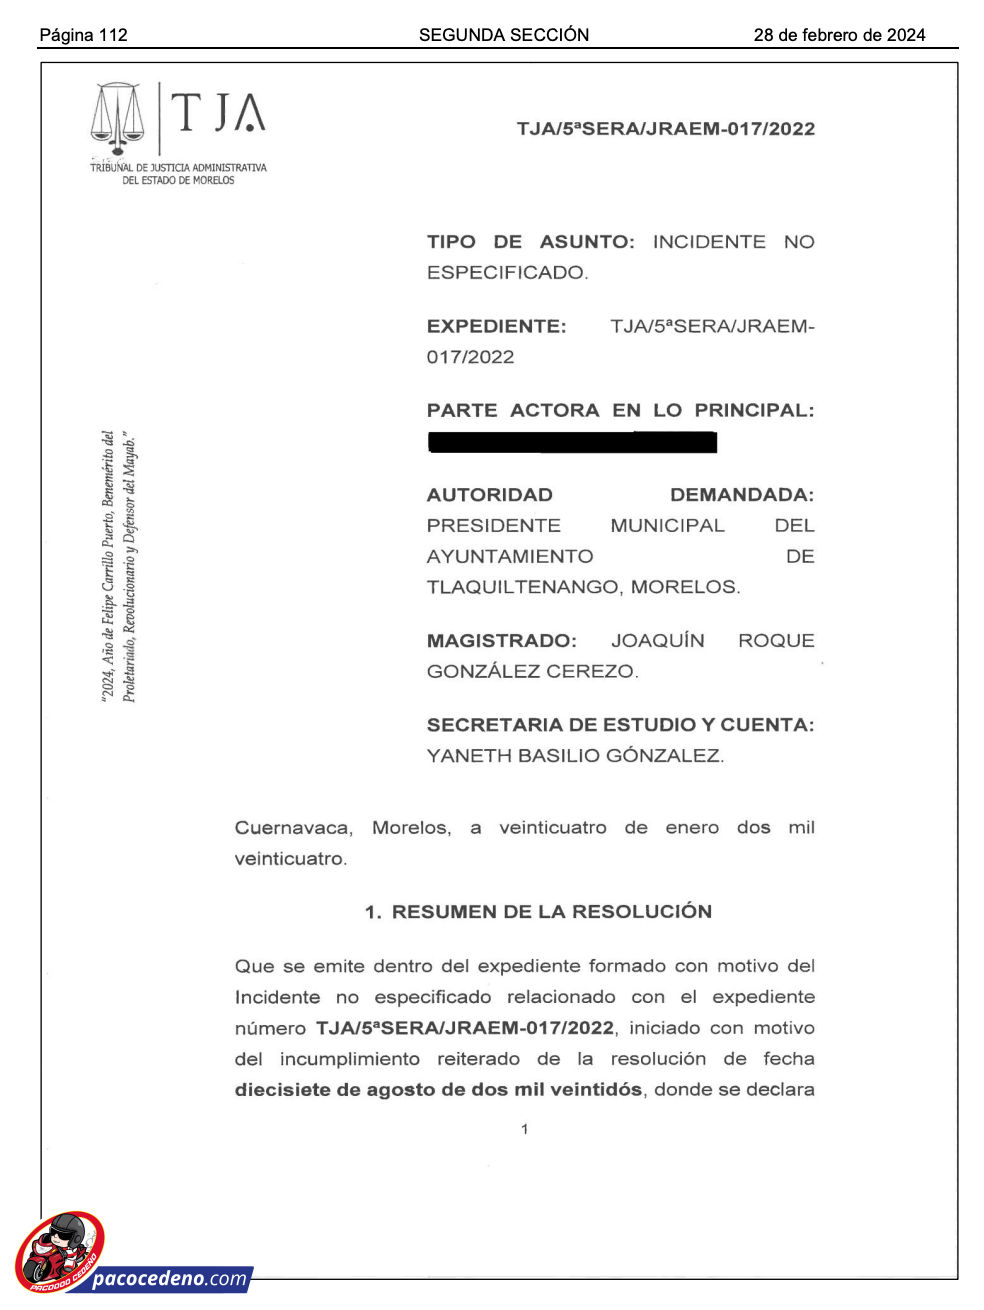
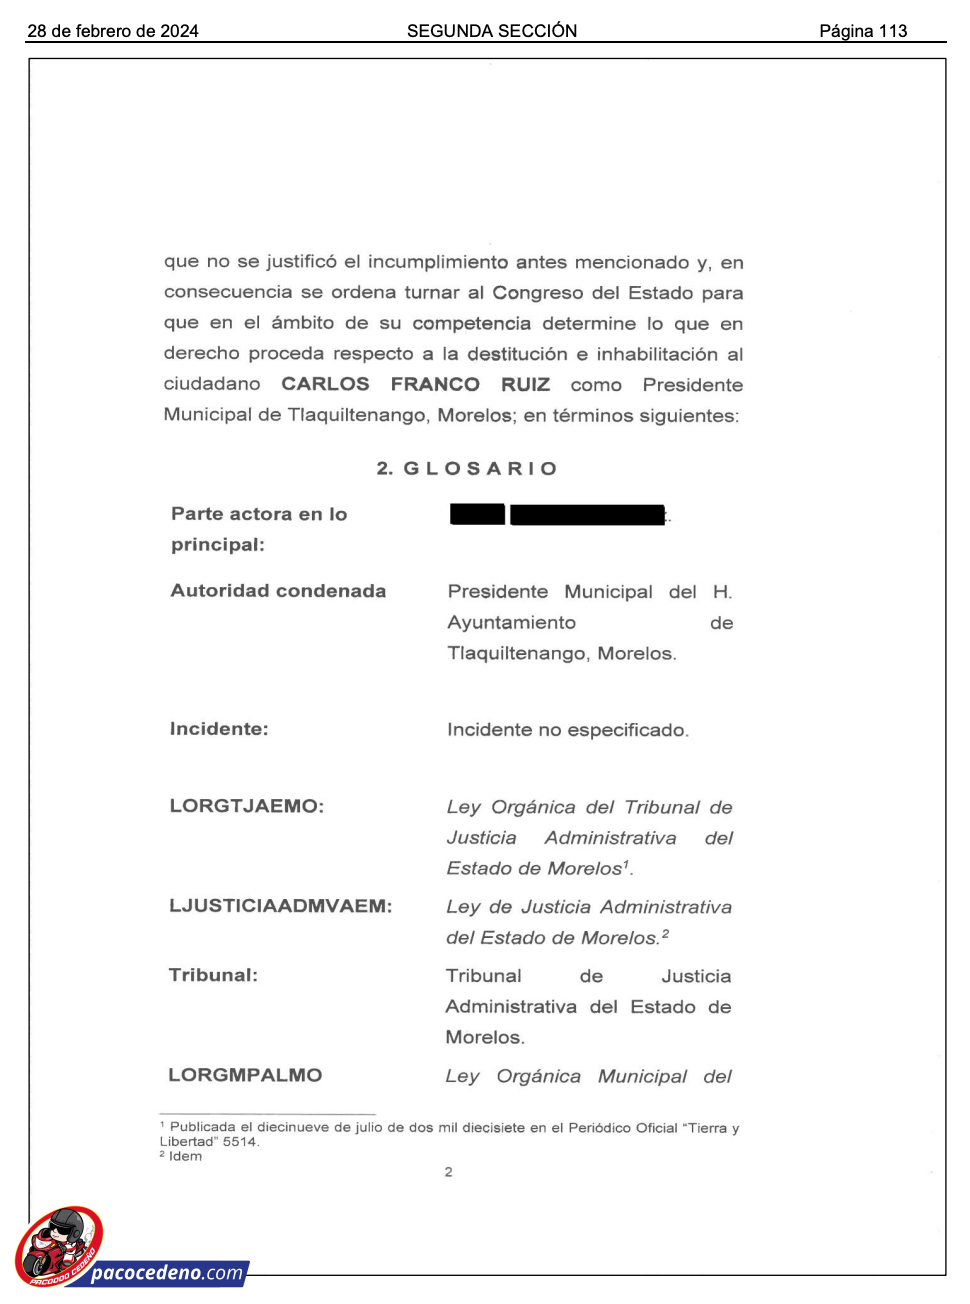
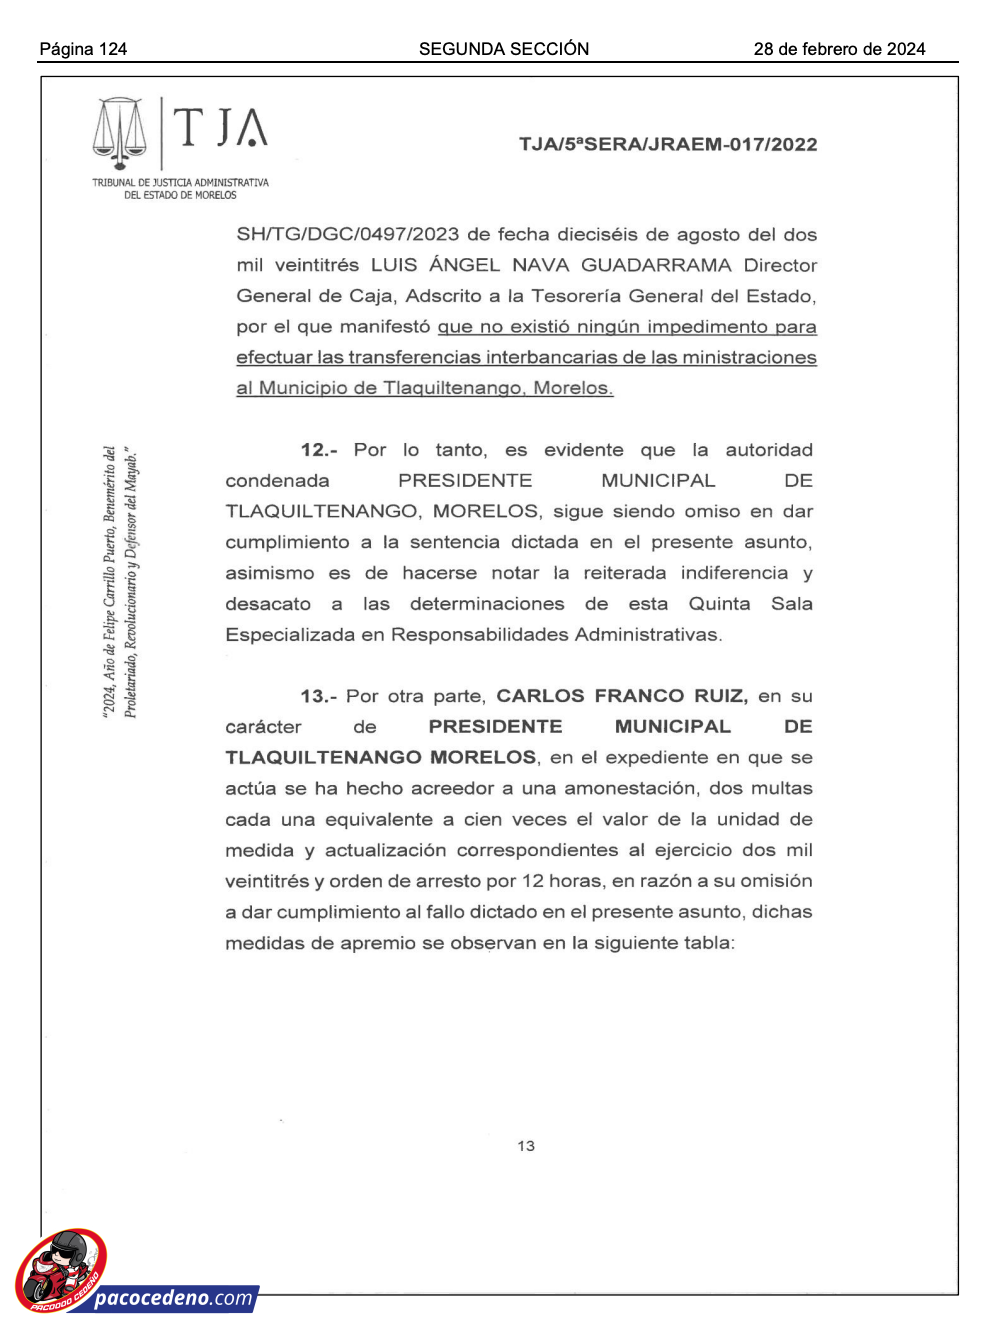
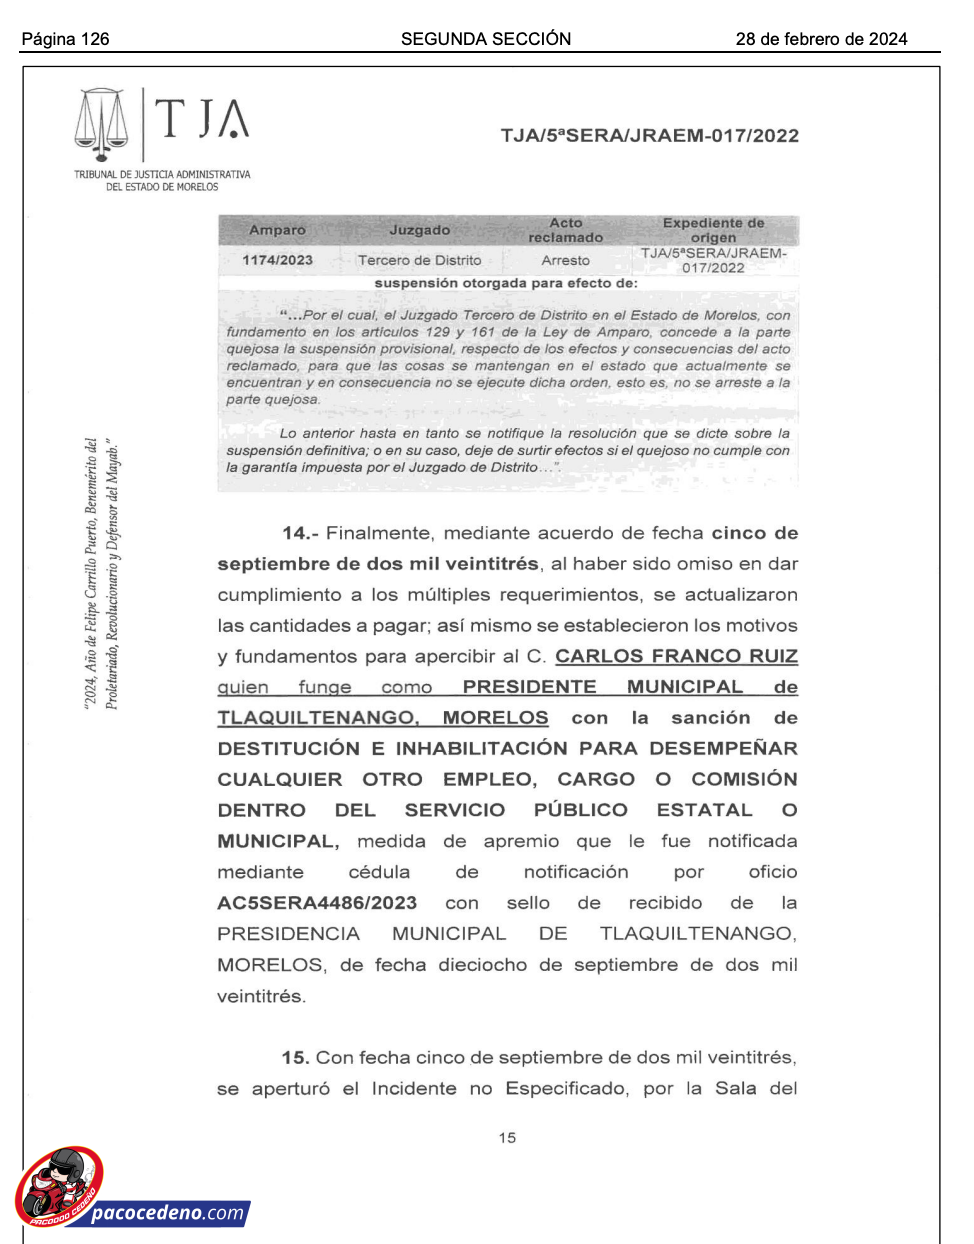
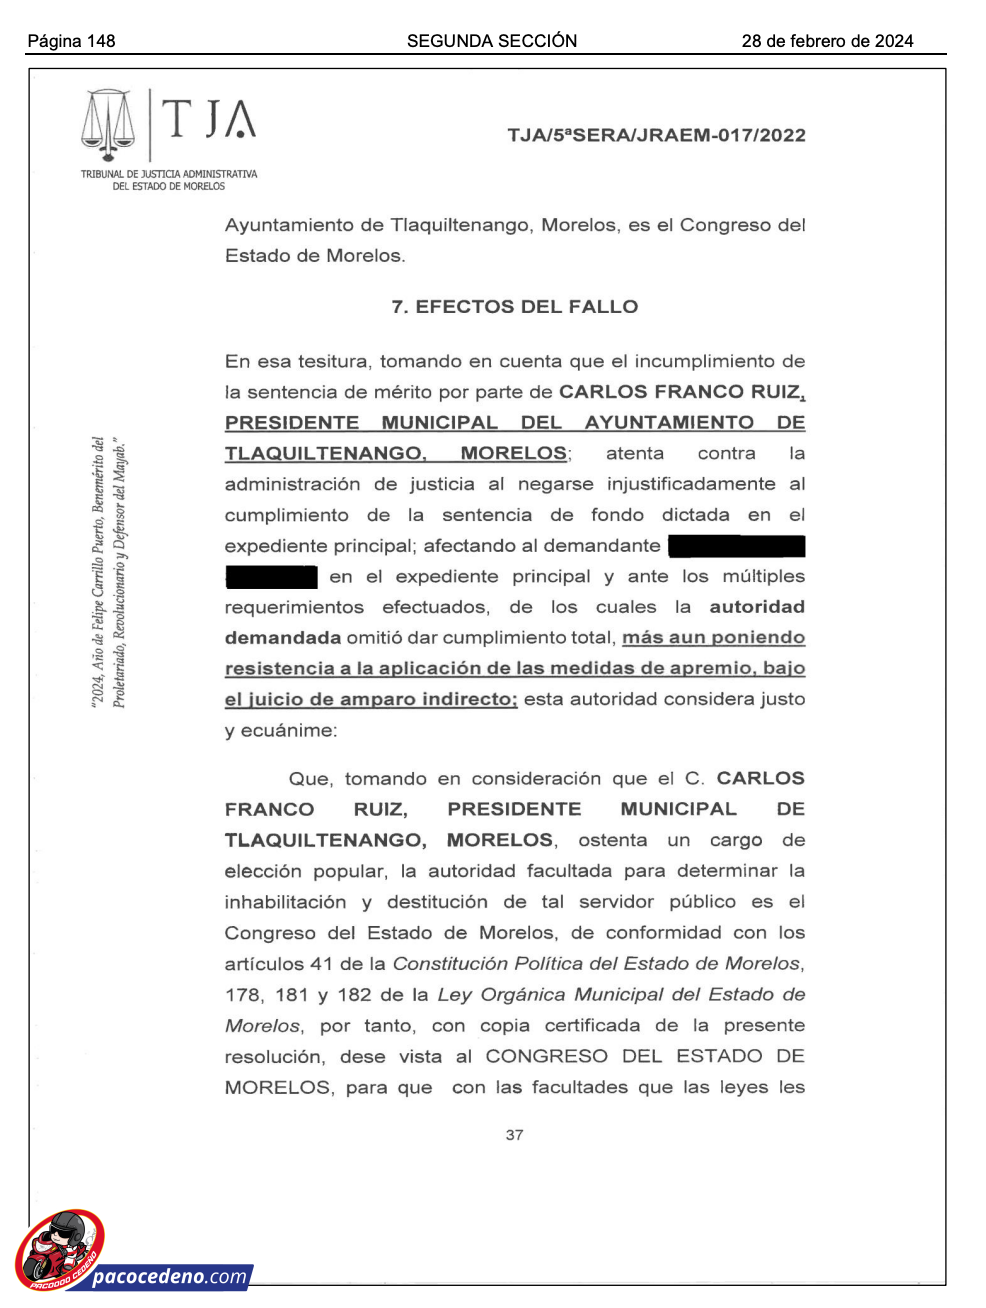
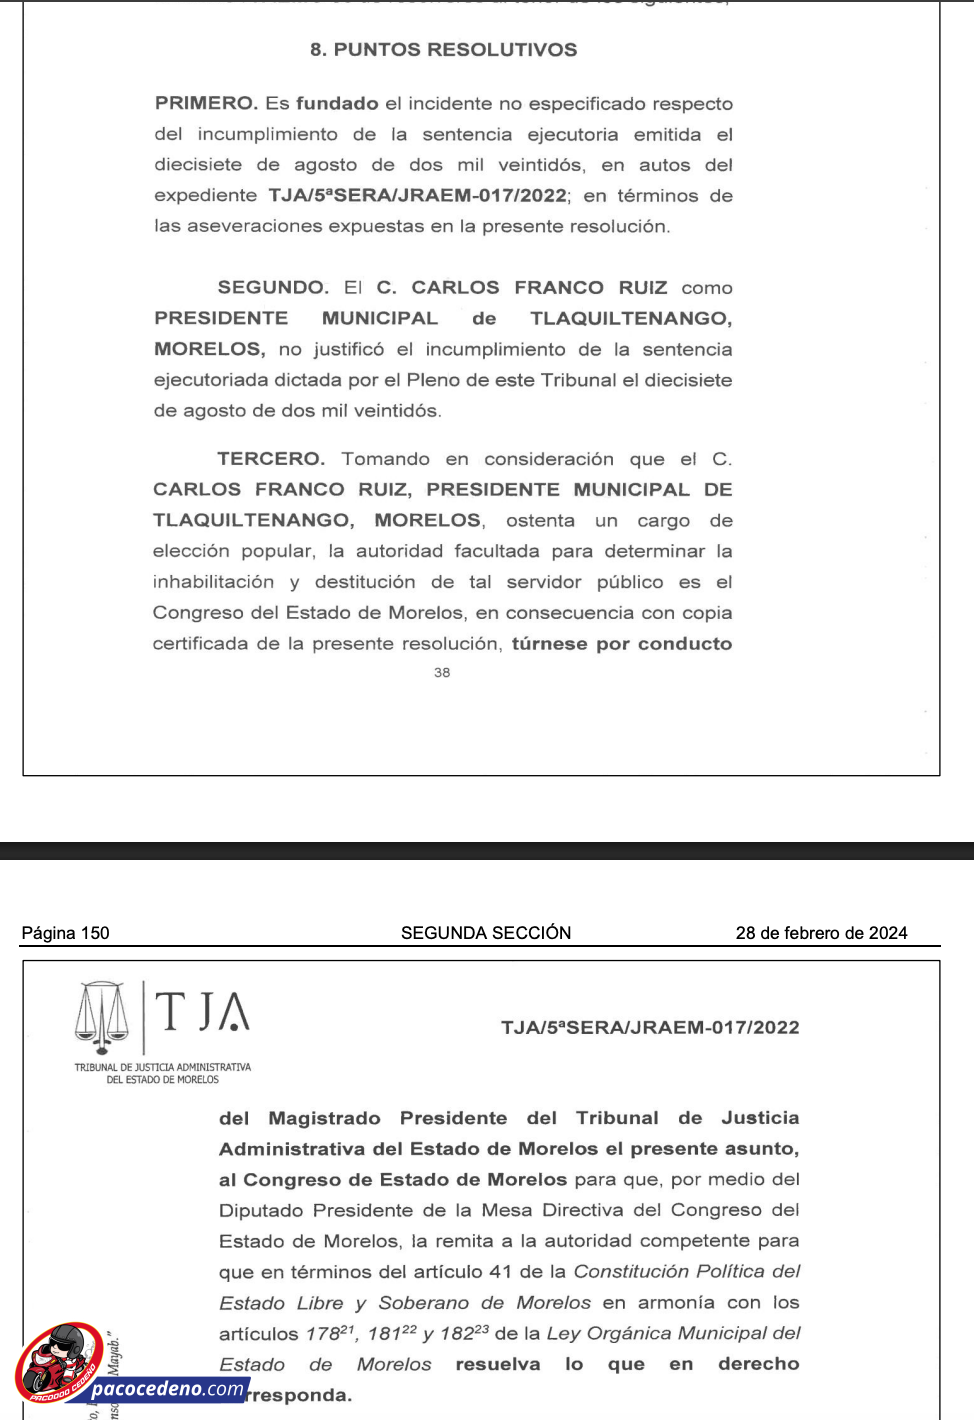
Estamos hablando de resoluciones del Tribunal de Justicia Administrativa. Expediente TJA/5ªSERA/JRAEM-017/2022
El TJA determinó que Carlos Franco Ruiz, como presidente municipal, no había justificado el incumplimiento de una sentencia ejecutoriada.
El Tribunal estableció que, por tratarse de un servidor público de elección popular, correspondía al Congreso del Estado de Morelos determinar lo relativo a su posible destitución e inhabilitación.
La resolución fue publicada en el Periódico Oficial Tierra y Libertad.
CONTROVERSIA CONSTITUCIONAL 295/2024
El Municipio de Tlaquiltenango acudió a la Suprema Corte y promovió la Controversia Constitucional 295/2024.
¿Por qué? Porque cuestionó las resoluciones del TJA de 12 de junio de 2024 y 3 de septiembre de 2024.
La resolución del TJA establecía que:
Carlos Franco Ruiz;
integrantes del Ayuntamiento;
y otros funcionarios municipales
no justificaron el incumplimiento de una sentencia ejecutoria del 2 de octubre de 2019.
El TJA consideró fundado el incidente por incumplimiento. Y determinó que, al ser cargos de elección popular, el Congreso de Morelos era la autoridad facultada para determinar la inhabilitación y destitución.
El Tribunal dijo: “Existe incumplimiento; tratándose de funcionarios de elección popular, remito al Congreso para que determine lo que corresponda respecto de destitución e inhabilitación.”
¿POR QUÉ LLEGÓ A LA SUPREMA CORTE?
Porque el Municipio de Tlaquiltenango impugnó la actuación del TJA. La Controversia Constitucional 295/2024 cuestionó precisamente la resolución y sus efectos.
Eso significa que Franco y el Ayuntamiento no aceptaron simplemente la determinación del Tribunal, sino que utilizaron una vía constitucional para combatirla. Y esto aparece en la documentación oficial de la Suprema Corte.
CONTROVERSIA CONSTITUCIONAL 303/2024
Después encontramos otro expediente: Controversia Constitucional 303/2024, ésta se relaciona con el expediente: TJA/4ªSERA/048/2018. Nuevamente aparece un procedimiento por incumplimiento de sentencia.
El TJA determinó que se había incumplido una resolución judicial y volvió a remitir el asunto al Congreso de Morelos para que determinara lo conducente respecto de los servidores públicos de elección popular.
La Suprema Corte documenta esta ruta en el expediente de la controversia. Por eso ya no estamos ante un solo incidente aislado. Tenemos: TJA/5ªSERA/JRAEM-017/2022, más TJA/4ªSERA/048/2018, más TJA/4ªSERA/010/2018. Todos relacionados con incumplimientos durante la administración municipal.
CONTROVERSIA CONSTITUCIONAL 295/2024: EL EXPEDIENTE TJA/4ªSERA/010/2018
Éste merece una explicación particular. El TJA había dictado una sentencia desde 2 de octubre de 2019. Años después, consideró que esa sentencia seguía sin cumplirse. En la resolución de 2024 señaló expresamente: “Carlos Franco Ruiz y otros integrantes del Ayuntamiento no justificaron el incumplimiento”.
Y por eso: el TJA dio vista al Congreso. La resolución señala que el Congreso era la autoridad competente para determinar la inhabilitación y destitución.
¿Y QUÉ HIZO EL CONGRESO?
En julio de 2024, cuando estaba por concluir la LV Legislatura, el propio presidente del TJA reconoció públicamente que la solicitud contra Carlos Franco seguía pendiente en el Congreso.
La Junta Política y de Gobierno no había atendido las solicitudes de destitución que estaban detenidas desde 2023.
Entre ellas: Carlos Franco Ruiz, presidente municipal de Tlaquiltenango. Sería la LVI Legislatura la que tendría que analizar y determinar si procedía la remoción.
Por tanto; la LV Legislatura NO resolvió la solicitud, no se encuentra un decreto de destitución, NO hay resolución de inhabilitación, NO existe un acuerdo que declare el asunto sin materia, lo que encontramos es: UN GRAN PENDIENTE.
¿QUIÉN TENÍA EL CONTROL DEL CONGRESO EN ESE MOMENTO?
Durante la LV Legislatura, el Presidente de la Mesa Directiva fue Francisco Erik Sánchez Zavala y el Presidente de la Junta política y de Gobierno Alejandro Martínez Bermudez. La Junta Política y de Gobierno no desahogó la solicitud antes de que terminara la Legislatura.
La nueva Legislatura LVI, para llevar la cuenta correcta, comenzó el 1 de septiembre de 2024.
La Mesa Directiva quedó encabezada por: Jazmín Solano López y la Junta Política y de Gobierno quedó bajo la presidencia de: Óscar Daniel Martínez Terrazas.
La pregunta es: ¿La nueva Legislatura retomaría el expediente de Franco?, y la respuesta fáctica es: NO se localiza en el repositorio público del Congreso un decreto o acuerdo que lo haya destituido, inhabilitado, declarado procedente su separación, procedimiento archivado o declarado asunto sin materia.
Esto es una ausencia documental, no una prueba absoluta de que nunca se haya emitido algún documento no publicado o no indexado.
AHORA VIENE LA ASF: CUENTA PÚBLICA 2024
Aquí tenemos un expediente completamente diferente: Auditoría 1333, Número: 2024-D-17025-19-1333-2025. Municipio: Tlaquiltenango, Morelos. Ejercicio: Cuenta Pública 2024
Esta es particularmente importante porque 2024 fue el último año completo de Carlos Franco como presidente municipal. La ASF realizó una auditoría integral a recursos del gasto federalizado, incluidas participaciones federales.
La ASF determinó: $52,083,861.07 pesos pendientes de aclarar. Repito: 52 millones 83 mil 861 pesos. Y la ASF generó 5 acciones, dos promociones de Responsabilidad Administrativa Sancionatorias y tres pliegos de observaciones.
De seis resultados auditados: dos no tuvieron irregularidades; cuatro generaron acciones.
PRIMER PLIEGO: $17,722,700.32
La ASF determinó un probable daño o perjuicio por 17.72 millones de pesos, relacionado con recursos del FORTAMUN.
El problema central: el municipio no proporcionó registros contables y presupuestales ni documentación justificativa y comprobatoria suficiente de las erogaciones.
Por eso la ASF emitió un Pliego de Observaciones.
SEGUNDO PLIEGO: $26,401,270.78
Este corresponde a Participaciones Federales a Municipios. Nuevamente la ASF encontró falta de registros y documentación justificativa y comprobatoria respecto de las erogaciones. Por ello determinó un segundo monto por aclarar.
TERCER PLIEGO: $7,959,889.97
Corresponde a ocho obras ejecutadas con recursos del FAISMUN 2024. La Contraloría Municipal realizó visitas físicas y reportó irregularidades constructivas.
La ASF señaló que esas obras: no proporcionaron los beneficios programados y el beneficio a la población objetivo del fondo. Y por eso emitió el tercer Pliego de Observaciones por $7,959,889.97, más cargas financieras.
Este documento es especialmente importante porque ahora podemos comprobar documentalmente de dónde salió la cifra de aproximadamente ocho millones que anda circulando en redes.
NO SON $8 MILLONES: SON $52 MILLONES POR ACLARAR
La ASF no declaró que Carlos Franco personalmente haya desviado $52 millones. Eso no aparece en el informe. La auditoría se refiere al: Municipio de Tlaquiltenango y a los recursos ejercidos durante la Cuenta Pública 2024.
Las responsabilidades administrativas deben determinarse respecto de los servidores públicos que intervinieron en las operaciones observadas.
La ASF determinó 52.08 millones de pesos pendientes de aclarar en recursos ejercidos por el Ayuntamiento de Tlaquiltenango durante la Cuenta Pública 2024, último año de la administración encabezada por Carlos Franco Ruiz.
Y LA ASF NO HA DICHO QUE EL CASO ESTÉ CERRADO, señala que los resultados y acciones están sujetos a seguimiento.
Por eso $52.08 millones no significa automáticamente que ese dinero se haya perdido definitivamente.
Significa que la ASF encontró operaciones que, con la documentación disponible, no quedaron aclaradas y generó acciones para determinar qué ocurrió.
En 2025 todavía encontramos movimiento judicial relacionado con uno de esos expedientes.
El propio TJA registra un Amparo Indirecto 30/2025, relacionado con el expediente TJA/4ªSERA/010/2018 y señala como quejosos a: Carlos Franco Ruiz y otros.
En enero de 2025 se rindieron informes previo y justificado y se concedió inicialmente una suspensión definitiva; posteriormente, el 12 de febrero, dejó de surtir efectos esa suspensión.
Esto es importantísimo porque demuestra que el asunto no desapareció simplemente cuando Franco dejó la presidencia municipal. Había todavía litigios relacionados con el expediente.
ENTONCES, ¿CUÁL ES EL ESTATUS AL DIA DE HOY?
Después de reconstruir toda la cadena, yo lo pondría así:
En cuanto al TJA, hay resoluciones firmes o actuaciones judiciales que documentan incumplimientos de sentencias durante su administración y que llevaron al Tribunal a remitir asuntos al Congreso.
En cuanto al Congreso, No encontramos un documento público que haya culminado en la inhabilitación o destitución efectiva de Carlos Franco Ruiz.
Con la SCJN, las controversias constitucionales muestran que el Ayuntamiento combatió las determinaciones del TJA y que hubo una ruta judicial posterior.
Y en la ASF, La auditoría 1333 de 2024 determinó $52.08 millones pendientes de aclarar, mediante tres pliegos y dos promociones de responsabilidad administrativa.
Situación actual
No tenemos evidencia documental de una inhabilitación vigente que impidiera su nombramiento como director del IEBEM.
Pero tampoco podemos decir que todos los asuntos relacionados con su gestión municipal hayan quedado materialmente aclarados o solventados.
Osea… todo depende de lo que las voluntades políticas quieran ver.